随着互联网电视的普及和用户观看习惯的改变,互联网电视媒体广告市场在2021年第二季度呈现出新的发展态势。本报告基于公开数据和行业调研,对2021年Q2互联网电视媒体广告的市场规模、投放趋势、媒体竞争格局及广告主偏好进行分析,旨在为行业参与者提供参考。
一、市场规模与增长
2021年Q2,中国互联网电视广告市场规模达到XX亿元,同比增长XX%,环比增长XX%。增长主要得益于疫情后广告主预算的恢复、节假日促销活动的增多以及互联网电视用户规模的稳步提升。预计未来几个季度,市场将保持双位数增长。
二、广告投放趋势
- 投放形式:开机广告、贴片广告、暂停广告仍为主流,其中开机广告凭借高曝光率占据最大份额;大屏互动广告、个性化推荐广告等新型形式增长迅速。
- 行业分布:快消品、电商、汽车、手机通讯为前四大广告主行业,合计占比超过60%。其中,电商行业受618大促影响,投放力度显著加大。
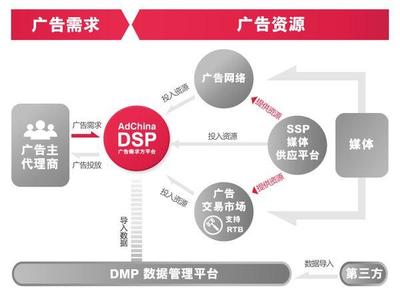
- 投放策略:广告主更加注重品效合一,程序化购买比例提升,同时利用互联网电视的定向能力实现区域和人群精准投放。
三、媒体竞争格局
互联网电视媒体市场呈现寡头竞争格局,小米电视、风行在线、酷开网络、海信聚好看等头部媒体占据主要市场份额。2021年Q2,小米电视广告收入份额约为XX%,风行在线约为XX%,酷开网络约为XX%。各媒体通过内容合作、数据赋能和跨屏互动等方式提升广告价值,竞争日趋激烈。
四、广告主偏好洞察
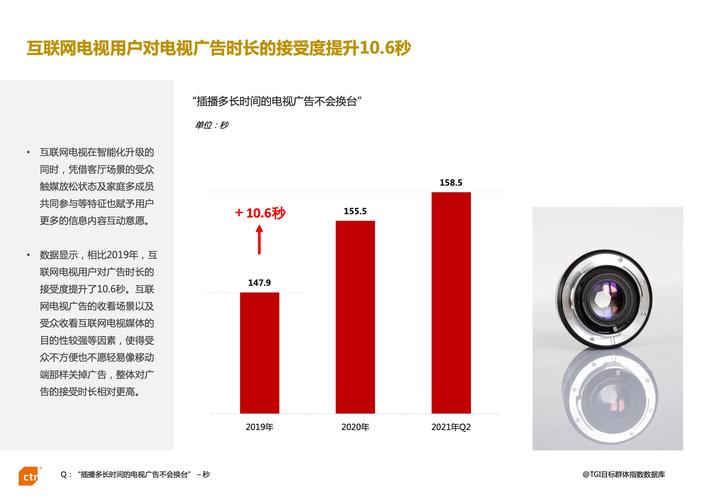
调研显示,广告主选择互联网电视媒体时最看重用户覆盖规模、广告形式创新性以及数据定向能力。大屏的沉浸式体验和家庭场景营销价值受到广告主认可。广告主对广告效果监测和评估的需求日益增强,推动媒体方完善数据透明度。
五、挑战与机遇
挑战方面,开机广告等形式的时长限制政策仍存在不确定性,用户对广告的容忍度有限,媒体需平衡商业变现与用户体验。机遇方面,智能大屏作为家庭物联网入口,其营销价值将进一步释放;5G、AI等技术将推动广告形式创新和精准投放。
六、未来展望
预计2021年下半年,互联网电视广告市场将继续保持增长,媒体竞争将更加注重生态构建和跨屏整合。建议媒体方加强数据能力建设,创新广告产品,提升广告效果;广告主可加大对大屏营销的投入,结合家庭场景开展整合营销。
2021年Q2互联网电视媒体广告市场在挑战中稳步前行,随着用户回归大屏和广告技术升级,市场前景广阔,值得各方持续关注和投入。